

- Apa Itu Kontrak Niaga Hadapan dan Apa yang Diwakilinya?
- Apa Itu Dagangan Niaga Hadapan?
- Bagaimana Margin dan Leverage Mengubah Risiko Niaga Hadapan
- Apakah Kontrak Komoditi yang Didagangkan di Pasaran Niaga Hadapan?
- Mengapa Syarikat dan Pedagang Menggunakan Niaga Hadapan?
- Niaga Hadapan lwn Derivatif Lain: Forward, Opsyen dan CFD
- Apa Maksud Nombor dalam Kontrak Niaga Hadapan?
- Apa yang Perlu Disemak oleh Pedagang Niaga Hadapan Baharu Sebelum Membuka Posisi?
- Adakah Dagangan Niaga Hadapan Sesuai untuk Setiap Pedagang?
Apa itu kontrak niaga hadapan, dan mengapa ia penting untuk pedagang di Malaysia? Carta harga hanya mendedahkan sedikit tentang mekanisme di sebalik sesuatu dagangan. Harga emas mungkin bergerak beberapa dolar sahaja, namun perubahan itu boleh menghasilkan keuntungan atau kerugian yang jauh lebih besar daripada jangkaan pedagang baharu. Saiz kontrak, nilai tick, dan leverage menukar pergerakan pada skrin menjadi wang sebenar.
Kontrak niaga hadapan ialah derivatif standard yang mengikat pembeli dan penjual untuk melaksanakan satu transaksi melibatkan aset pendasar pada tarikh akan datang. Aset itu boleh menjadi komoditi fizikal, mata wang, kadar faedah, atau indeks pasaran saham. Instrumen kewangan yang sama boleh menyokong spekulasi, pengurusan risiko komersial, atau lindung nilai portfolio.
Ketua Pegawai Eksekutif, Versus Trade — Vitalii Bulynin
Pemerhatian Vitalii Bulynin ini menggambarkan sebahagian daripada dagangan kontrak yang mudah terlepas pandang. Di sebalik carta terdapat bursa niaga hadapan, proses penjelasan (clearing), broker, platform dagangan, dan sistem margin.
Apa Itu Kontrak Niaga Hadapan dan Apa yang Diwakilinya?
Kontrak niaga hadapan mewakili perjanjian yang telah distandardkan untuk membeli atau menjual komoditi atau instrumen kewangan mengikut terma yang ditetapkan oleh sesebuah bursa. Secara ringkas, niaga hadapan ialah kontrak untuk membeli atau menjual aset pada harga yang ditetapkan pada tarikh tertentu di masa hadapan.
Definisi ini mungkin kedengaran seolah-olah setiap kontrak berakhir dengan penghantaran barang. Kebanyakan pedagang menutup posisi niaga hadapan mereka sebelum tamat tempoh, manakala banyak kontrak kewangan menggunakan penyelesaian tunai dari awal lagi.
Terma yang Tertulis dalam Setiap Kontrak
Setiap spesifikasi kontrak mengenal pasti aset pendasar, saiz kontrak, kaedah sebut harga, pergerakan harga minimum, tarikh luput, dan prosedur penyelesaian. Terma-terma ini distandardkan, jadi peserta tidak perlu berunding mengenainya pada setiap kali berdagang.
Harga niaga hadapan ialah harga pasaran bagi bulan kontrak tertentu. Ia tidak semestinya sepadan dengan harga tunai semasa aset pendasar. Kos penyimpanan, kos pembiayaan, kadar faedah, penawaran dan permintaan, serta baki masa sehingga tamat tempoh boleh mempengaruhi harga sesuatu kontrak niaga hadapan.
Kontrak niaga hadapan minyak mentah mewakili kuantiti dan gred petroleum yang telah ditetapkan. Kontrak niaga hadapan emas mempunyai unit kontrak dan saiz tick tersendiri. Niaga hadapan indeks pasaran saham menggunakan pengganda untuk menukar perubahan mata indeks kepada nilai wang.
Penyelesaian Tunai dan Penghantaran Fizikal Bukan Perkara yang Sama
Penyelesaian fizikal memindahkan komoditi asas mengikut peraturan penghantaran bursa. Niaga hadapan yang diselesaikan secara tunai menggantikan penghantaran dengan pelarasan kewangan akhir berdasarkan nilai rujukan. Niaga hadapan indeks lazimnya menggunakan penyelesaian tunai kerana indeks tidak boleh dihantar.
Penghantaran fizikal kekal penting untuk perolehan komersial dan penumpuan harga, tetapi agak sedikit posisi niaga hadapan komoditi spekulatif yang sampai ke peringkat itu. Menjual kontrak menutup posisi panjang sedia ada. Membeli kontrak yang setara menutup posisi pendek. Transaksi tersebut menghapuskan pendedahan pasaran tanpa membatalkan peraturan bursa.
Apa Itu Dagangan Niaga Hadapan?
Dagangan niaga hadapan ialah aktiviti membeli dan menjual kontrak yang distandardkan, dan nilainya mengikut aset, kadar, atau indeks pendasar. Peserta biasanya tidak perlu membayar keseluruhan jumlah nosional atau memiliki aset itu dengan serta-merta. Posisi dibuka dengan margin, manakala keuntungan dan kerugian berubah mengikut harga kontrak.
Peserta yang menjangkakan pasaran akan mengalami kenaikan boleh membeli kontrak niaga hadapan dan membuka posisi panjang. Mereka yang menjangkakan penurunan boleh menjual kontrak niaga hadapan dan memegang posisi pendek. Firma komersial menggunakan pasaran niaga hadapan yang sama untuk melindung nilai harga yang mereka hadapi di tempat lain. Sebuah syarikat penerbangan boleh melindung nilai kos bahan api, manakala pengeluar minyak sawit boleh mendapatkan perlindungan daripada penurunan harga jualan.
Kebanyakan transaksi niaga hadapan ditutup sebelum tarikh tamat tempoh. Kontrak yang dipegang lebih lama boleh dilanjutkan ke bulan lain atau dibawa ke penyelesaian, bergantung pada gaya dagangan dan terma-terma kontrak.
Bagaimana Dagangan Niaga Hadapan Berbeza daripada Dagangan Saham?
Dagangan saham lazimnya memindahkan kepentingan pemilikan dalam sesebuah syarikat. Pemegang saham boleh menerima dividen dan hak mengundi, bergantung pada kelas saham. Berdagang kontrak niaga hadapan mewujudkan pendedahan kepada pergerakan harga tanpa menjadikan peserta sebagai pemegang saham atau pemilik komoditi fizikal.
Struktur pembiayaan juga berbeza. Membeli saham tanpa leverage secara amnya memerlukan pembayaran nilai pasaran yang penuh. Niaga hadapan menggunakan margin untuk mengawal posisi yang lebih besar, jadi pergerakan pasaran yang agak kecil boleh memberi kesan yang lebih kuat kepada akaun dagangan. Kos kontrak niaga hadapan, tarikh tamat tempoh, pengganda kontrak, dan peraturan penyelesaian bukan ciri pemilikan saham biasa.
Pendedahan pendek ialah satu lagi perbezaannya. Menjual saham secara pendek (short) biasanya memerlukan saham yang dipinjam dan mungkin melibatkan yuran pinjaman. Pedagang niaga hadapan boleh membuka posisi pendek dengan menjual kontrak secara terus. Dagangan saham lazimnya dikaitkan dengan pemilikan dan tempoh pegangan yang lebih panjang. Aktiviti niaga hadapan pula sering dikaitkan dengan lindung nilai, leverage, atau pendedahan jangka pendek kepada komoditi, mata wang, kadar, atau indeks.
Apa yang Berlaku kepada Pedagang Selepas Pesanan Dipenuhi?
Prosesnya konsisten di seluruh bursa niaga hadapan yang dikawal selia:
- Pedagang memilih kontrak, bulan luput, dan jenis pesanan.
- Pesanan dipadankan dengan pesanan bertentangan di bursa niaga hadapan.
- Keperluan margin diperuntukkan dalam akaun niaga hadapan.
- Nilai akaun meningkat atau menurun apabila harga kontrak berubah.
- Posisi ditutup, dilanjutkan ke bulan kontrak yang akan datang atau dibawa ke penyelesaian.
Kontrak niaga hadapan didagangkan melalui transaksi pengimbangan apabila keluar daripada posisi diperlukan lebih awal. Menjual kontrak menutup posisi panjang. Membeli bulan kontrak yang sama menutup posisi pendek. Menjual bulan kontrak yang berbeza akan mewujudkan posisi lain, bukannya menutup posisi pertama.
Posisi niaga hadapan terbuka juga dinilai pada harga pasaran semasa (marked to market). Bursa menetapkan harga penyelesaian harian rasmi, dan keuntungan atau kerugian dicerminkan melalui proses penyelesaian. Pedagang tidak perlu menunggu sehingga tamat tempoh untuk melihat hasil keseluruhan dagangan tersebut.
Cuba strategi, terokai MT5 dan rasakan pasaran dengan akaun demo sebelum meletakkan modal sebenar pada pertaruhan.
Bagaimana Margin dan Leverage Mengubah Risiko Niaga Hadapan
Posisi niaga hadapan boleh mengawal nilai pasaran yang jauh lebih besar daripada jumlah tunai yang diperuntukkan untuk sesuatu dagangan. Ini menjadikan niaga hadapan cekap dari segi modal. Ia juga bermakna akaun yang tidak mempunyai dana mencukupi boleh mengalami kerugian dengan cepat.
Margin dalam Dagangan Niaga Hadapan ialah Cagaran, Bukan Harga Belian
Margin ialah cagaran yang menyokong sesuatu kontrak, bukannya bayaran pendahuluan yang mewujudkan pemilikan separa aset pendasar. Margin permulaan diperlukan untuk membuka posisi. Margin penyelenggaraan ialah tahap lebih rendah yang mesti dipenuhi oleh akaun.
Bursa menetapkan tahap margin, manakala broker mungkin menetapkan keperluan margin yang lebih tinggi. Keperl
uan juga boleh meningkat apabila kemeruapan pasaran meningkat. Tiada peratusan tetap yang dikenakan pada setiap akaun dagangan niaga hadapan atau setiap hari dagangan.
Jika sesuatu kontrak mempunyai nilai nosional $50,000 dan memerlukan cagaran $5,000, perubahan 2% dalam nilai kontrak niaga hadapan bersamaan $1,000 sebelum kos. Jumlah tersebut ialah 2% daripada pendedahan, tetapi 20% daripada cagaran yang disediakan. Leverage mengubah kesan pergerakan harga terhadap modal akaun, bukannya mengubah pergerakan harga aset pendasar itu sendiri.
Pergerakan Satu Tick Boleh Bernilai Lebih daripada Jangkaan
Keputusan kewangan bergantung pada tiga nombor:
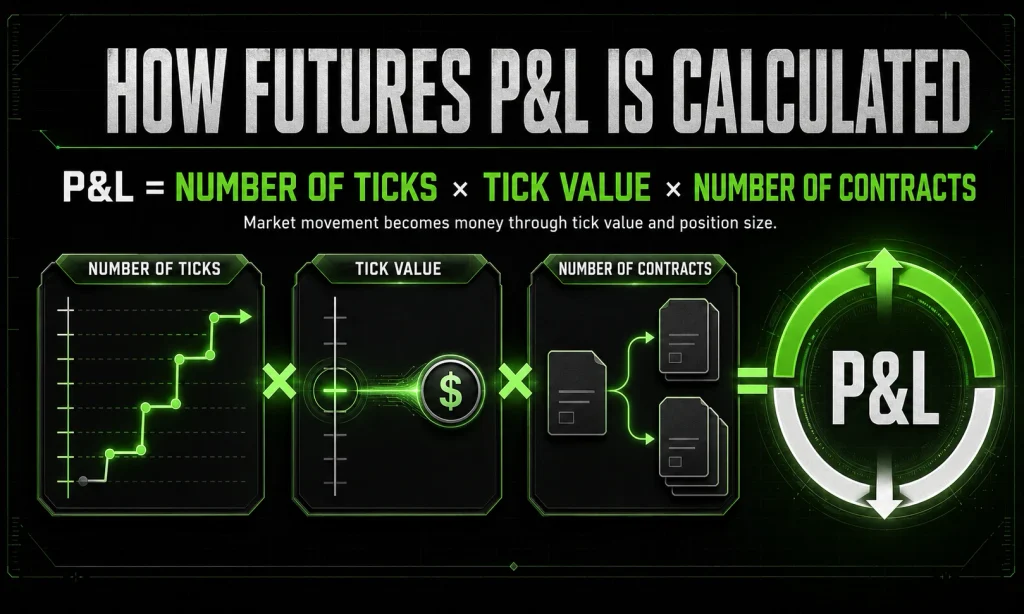
Jika satu tick bernilai $10 dan pasaran bergerak 12 tick, satu kontrak akan mencatat keuntungan atau kerugian sebanyak $120. Kontrak kedua akan menggandakan hasil tersebut. Carta menunjukkan jarak pergerakan yang sama, tetapi akaun mengalami perubahan sebanyak dua kali ganda.
Pengurus dana lindung nilai bilionair — Paul Tudor Jones
Market Wizards: Temu bual dengan pedagang terkemuka
Pemerhatian ini amat sesuai dengan dagangan niaga hadapan. Ramalan yang betul masih boleh berakhir dengan buruk apabila posisi terlalu besar untuk bertahan daripada kemeruapan pasaran yang biasa. Henti (stop) boleh menetapkan risiko yang dirancang, tetapi jurang harga dan kecairan pasaran yang rendah boleh menghasilkan pelaksanaan yang melebihi harga diminta.
Apakah Kontrak Komoditi yang Didagangkan di Pasaran Niaga Hadapan?
Pasaran niaga hadapan meliputi tenaga, logam, barangan pertanian, mata wang, bon, kadar faedah, mata wang kripto, saham individu, dan indeks ekuiti. Setiap kumpulan bertindak balas terhadap gabungan dasar, penawaran, permintaan, dan volum dagangan yang berbeza.
Niaga Hadapan Komoditi Mengikut Penawaran dan Permintaan Fizikal
Niaga hadapan komoditi menghubungkan pasaran kewangan dengan perolehan komersial. Pengeluar minyak, penapis minyak, syarikat penerbangan, syarikat makanan, pelombong, dan perniagaan pertanian menggunakan niaga hadapan untuk menguruskan harga yang mempengaruhi jualan masa hadapan atau kos operasi.
Harga minyak mentah boleh dipengaruhi oleh inventori, permintaan penapisan, gangguan pengangkutan, dan dasar pengeluaran. Kopi dan kapas pula terdedah kepada risiko cuaca dan hasil tuaian. Niaga hadapan emas dipengaruhi oleh permintaan fizikal, pergerakan mata wang, hasil sebenar, dan perubahan selera risiko.
Malaysia memberikan contoh yang berguna. Kontrak Niaga Hadapan Minyak Sawit Mentah Bursa Malaysia Derivatives mempunyai saiz kontrak sebanyak 25 tan metrik. Pengeluar, pemproses, pengeksport, dan pedagang boleh menggunakannya untuk penemuan harga dan lindung nilai tanpa setiap peserta perlu membeli minyak sawit fizikal.
Akses pasaran adalah berbeza mengikut penyedia. Sesebuah platform mungkin menyenaraikan niaga hadapan bursa, CFD yang merujuk kepada harga niaga hadapan, atau produk berasaskan harga spot. Oleh itu, sesiapa yang ingin berdagang dalam pasaran komoditi perlu mengetahui spesifikasi simbol, bukan sekadar nama yang biasa digunakan.
Di Amerika Syarikat, pasaran ini dikawal selia oleh Commodity Futures Trading Commission. Malaysia mempunyai rangka kerja tersendiri, dengan Bursa Malaysia Derivatives mengendalikan bursa niaga hadapan dan opsyen domestik.
Niaga Hadapan Indeks Menjadikan Penanda Aras Sebagai Satu Posisi
Indeks ialah penanda aras yang dikira, bukannya aset fizikal. Niaga hadapan indeks menukar pergerakan harganya kepada instrumen kewangan yang diselesaikan secara tunai melalui pengganda kontrak.
Niaga hadapan S&P 500 menjejaki jangkaan terhadap S&P 500, manakala niaga hadapan E-mini S&P 500 menawarkan kontrak yang lebih kecil daripada produk bersaiz penuh tradisional. Kedua-duanya tidak memberikan hak milik terhadap saham syarikat yang membentuk indeks tersebut.
Malaysia mempunyai contoh dagangan bursa tersendiri. Kontrak Niaga Hadapan FTSE Bursa Malaysia KLCI menggunakan paras FBM KLCI yang didarab dengan RM50. Turun naik harga minimum ialah 0.5 mata indeks. Pengurus portfolio boleh menjual kontrak itu untuk mengimbangi sebahagian penurunan nilai ekuiti Malaysia, walaupun lindung nilai itu tidak akan sempurna apabila portfolio tidak menyerupai penanda aras dengan rapat.
Produk yang tersedia melalui dagangan indeks saham global mungkin menggunakan struktur lain, termasuk CFD. Saiz kontrak, tarikh luput, rollover, dan dasar penyelesaian menunjukkan sama ada sesuatu instrumen itu ialah niaga hadapan bursa atau derivatif yang disediakan oleh broker.
Niaga Hadapan Mata Wang, Bon dan Kadar Faedah Menetapkan Harga untuk Risiko yang Berbeza
Niaga hadapan mata wang memberikan pendedahan kepada kadar pertukaran yang didagangkan di bursa, manakala dagangan forex runcit lazimnya beroperasi melalui model peniaga atau broker di kaunter (over-the-counter – OTC). Niaga hadapan bon dan niaga hadapan kadar faedah bertindak balas terhadap perubahan hasil dan jangkaan dasar monetari. Rujukan asasnya mungkin termasuk bon kerajaan, sekuriti Perbendaharaan Amerika Syarikat, atau kadar faedah jangka pendek.
Niaga hadapan saham dan niaga hadapan mata wang kripto turut tersedia di sesetengah bidang kuasa. Ketersediaan dan layanan kawal selia adalah berbeza-beza, jadi nama aset yang biasa digunakan tidak menjadikan setiap kontrak itu boleh ditukar ganti.
Niaga hadapan menggabungkan leverage, lindung nilai, dan penemuan harga dalam satu struktur pasaran. Terokai instrumen komoditi dan indeks yang disediakan oleh Versus Trade, kemudian pastikan sama ada setiap simbol itu ialah kontrak niaga hadapan, CFD, atau derivatif lain sebelum membuka posisi.
Dagangkan XAUUSD dengan spread dari 2.4p dan sifar komisen setiap lot. Apabila emas bergerak, kos perdagangan tidak sepatutnya mencuri perhatian.
Mengapa Syarikat dan Pedagang Menggunakan Niaga Hadapan?
Sebab kewujudan pasaran niaga hadapan menjadi lebih jelas dalam ekonomi fizikal. Perniagaan berhadapan dengan harga yang mereka tidak dapat kawal. Pelabur memegang portfolio yang boleh kehilangan nilai semasa kemerosotan pasaran secara menyeluruh. Penggunaan kontrak niaga hadapan membolehkan sebahagian risiko kewangan itu dipindahkan kepada peserta yang bersedia mengambil posisi bertentangan.
Pengeluar dan Pembeli Menggunakan Niaga Hadapan untuk Lindung Nilai Harga
Pengeluar kopi yang bimbang harga akan jatuh boleh menjual kontrak niaga hadapan sebelum hasil tuaian sedia untuk dijual. Pembeli komersial yang bimbang tentang peningkatan kos boleh membeli kontrak. Jika harga tunai kemudiannya bergerak bertentangan dengan kepentingan perniagaan itu, lindung nilai niaga hadapan boleh mengimbangi sebahagian daripada kerugian.
Hasilnya jarang sempurna. Kualiti produk, lokasi penghantaran, masa, dan perubahan dalam hubungan antara harga tunai dan harga niaga hadapan mewujudkan risiko asas (basis risk). Niaga hadapan yang digunakan untuk melindung nilai sesuatu pendedahan boleh mengurangkan ketidaktentuan, tetapi ia tidak menjamin harga akhir yang menguntungkan.
Pengurus Portfolio Boleh Lindung Nilai Indeks Ekuiti
Pelabur yang menjangkakan kelemahan sementara dalam pasaran mungkin tidak mahu menjual portfolio saham, menanggung kos, dan membinanya semula portfolio tersebut kemudian. Menjual niaga hadapan indeks boleh mewujudkan short overlay. Kerugian dalam saham kemudian mungkin diimbangi sebahagiannya oleh keuntungan daripada posisi niaga hadapan.
Lindung nilai bergantung pada kepekaan portfolio terhadap penanda aras. Akaun yang mempunyai pendedahan tinggi kepada sektor teknologi tidak semestinya bergerak seiring dengan S&P 500 atau Indeks FTSE 250. Penentuan saiz posisi masih kekal penting.
Niaga Hadapan lwn Derivatif Lain: Forward, Opsyen dan CFD
Niaga hadapan, forward, opsyen, dan CFD semuanya boleh menghasilkan pendedahan kepada sesuatu aset tanpa pemilikan serta-merta. Obligasi dan infrastrukturnya boleh berbeza.
Perbezaan Antara Kontrak Niaga Hadapan dan Kontrak Forward
Perbezaan antara kontrak forward dan niaga hadapan bermula dengan penyeragamannya. Kontrak forward biasanya dirunding secara di kaunter. Pihak-pihak yang terlibat boleh menyesuaikan kuantiti, tempoh matang, penyelesaian, dan terma penghantaran.
Niaga hadapan menggunakan spesifikasi yang ditetapkan bursa dan penjelasan berpusat. Ini lazimnya memberikan ketelusan harga yang lebih baik dan pengimbangan posisi yang lebih mudah, tetapi peserta mesti menggunakan saiz dan bulan kontrak yang tersedia. Kedua-dua perjanjian niaga hadapan dan forward mewujudkan obligasi untuk pembeli dan penjual.
Niaga Hadapan dan Opsyen Tidak Mewujudkan Obligasi yang Sama
Kontrak opsyen memberikan pembeli hak, bukannya obligasi, untuk membeli atau menjual mengikut terma-terma yang ditetapkan. Penjual pula menerima obligasi yang sepadan. Bagi niaga hadapan, kedua-dua pihak memikul tanggungjawab kontrak.
Opsyen niaga hadapan yang juga dipanggil sebagai opsyen ke atas kontrak niaga hadapan, menggunakan kontrak niaga hadapan sebagai aset asasnya. Pembeli opsyen membayar premium, manakala margin niaga hadapan berfungsi sebagai cagaran. Menggabungkan opsyen dan niaga hadapan boleh membentuk semula risiko, tetapi ia tidak menjadikan posisi yang terhasil itu mudah atau selamat secara automatik.
Perbezaan Futures dan CFD: Pasaran Sama, Cara Berbeza
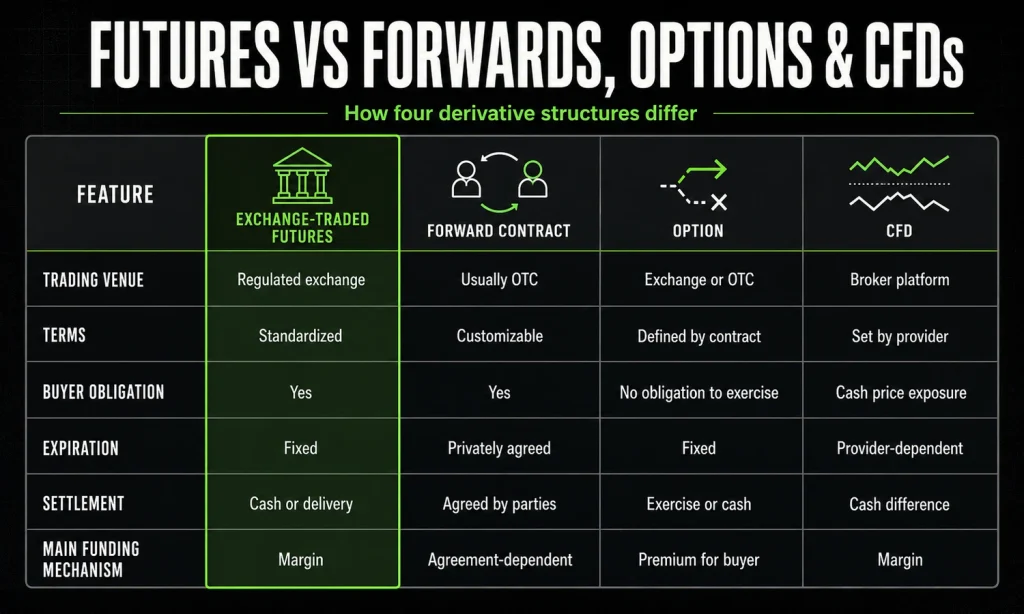
CFD mungkin mengikut pasaran emas, minyak, atau indeks yang sama seperti niaga hadapan, namun struktur pihak lawan, kos, peraturan rollover, dan waktu dagangannya boleh berbeza. Carta yang serupa tidak menjadikannya instrumen dagangan yang sama. Memahami perbezaan futures dan CFD membantu pedagang memilih instrumen yang betul untuk tujuan masing-masing.
Apa Maksud Nombor dalam Kontrak Niaga Hadapan?
Spesifikasi kontrak menukar pergerakan harga menjadi wang. Tanpanya, saiz sesuatu dagangan yang dilihat hanya memberi gambaran yang sedikit tentang risikonya.
Contoh Ringkas Niaga Hadapan Emas
Angka di bawah menerangkan contoh kontrak kecil secara hipotetikal, bukannya produk bursa semasa atau tawaran daripada Versus Trade.
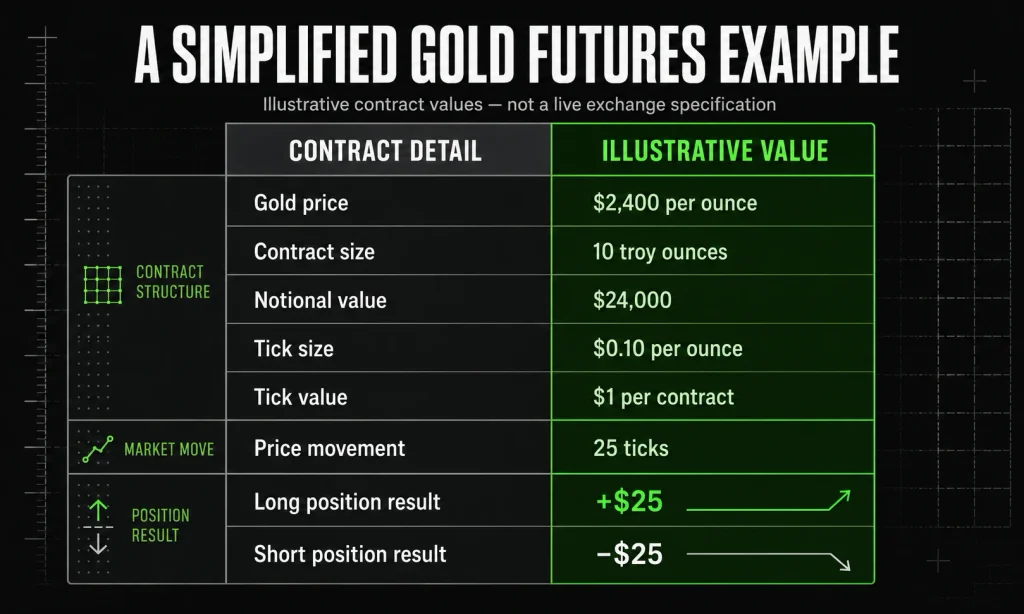
Contoh ini menunjukkan sebab pembelian dan penjualan niaga hadapan tidak boleh ditentukan saiznya berdasarkan deposit sahaja. Niaga hadapan dinilai berdasarkan setiap unit aset pendasar, manakala pengganda kontrak menentukan jumlah pendedahan.
Apa yang Perlu Disemak oleh Pedagang Niaga Hadapan Baharu Sebelum Membuka Posisi?
Pedagang niaga hadapan biasanya mendapat maklumat risiko yang lebih berguna daripada helaian spesifikasi berbanding daripada satu lagi penunjuk teknikal.
Baca Spesifikasi Kontrak Sebelum Melihat Carta
Maklumat utama termasuk:
- Aset pendasar, saiz kontrak, kaedah sebut harga, saiz tick, dan nilai tick.
- Tarikh luput, hari dagangan akhir, kaedah penyelesaian, waktu dagangan, dan keperluan margin.
- Bursa, bulan kontrak, volum dagangan, kecairan, dan kos khusus broker.
Sesetengah kontrak utama didagangkan hampir 24 jam sehari pada hari bekerja, tetapi waktu rehat penyelenggaraan, cuti umum, dan sesi khusus bagi sesuatu produk masih terpakai. Tempoh dagangan yang kurang aktif boleh membawa kepada spread yang lebih lebar dan pelaksanaan yang lebih lemah.
Padankan Saiz Posisi dengan Akaun Niaga Hadapan
Saiz posisi bermula dengan kerugian wang yang boleh diterima, diikuti jarak stop dan nilai tick. Jika risiko yang dirancang ialah $200, stop berada 10 tick dari harga masuk, dan setiap tick bernilai $20, satu kontrak akan menggunakan keseluruhan peruntukan.
Akaun dagangan niaga hadapan juga memerlukan modal bebas melebihi keperluan pembukaan. Pergerakan harga yang tidak memihak, penyelesaian harian, atau kenaikan margin boleh menghabiskan penampan itu. Dagangan swing membawa risiko jurang harga semalaman dan tamat tempoh. Dagangan intrahari mengelakkan sebahagian daripada pendedahan semalaman, tetapi masih kekal peka terhadap berita dan perubahan mendadak dalam kecairan.
Sahkan Apa yang Sebenarnya Ditawarkan oleh Platform Dagangan
Penyedia boleh menawarkan niaga hadapan bersama instrumen spot, CFD, atau opsyen niaga hadapan. Spesifikasi simbol harus mengenal pasti saiz kontrak, tarikh luput, kaedah pembiayaan atau rollover, dan model penyelesaian.
Pedagang boleh mengakses pasaran global dengan MT5 WebTrader, tetapi MT5 ialah antara muka, bukannya bukti bahawa setiap simbol yang disenaraikan itu merupakan niaga hadapan yang didagangkan di bursa. Terma-terma produk yang menentukan perkara yang sebenarnya didagangkan.
Akta Pasaran Modal dan Perkhidmatan Malaysia menyediakan rangka kerja pelesenan untuk perantara pasaran modal. Bursa Malaysia Derivatives mengekalkan peraturan bursa dan spesifikasi kontraknya sendiri. Perbezaan antara carta dan perniagaan di sebaliknya juga muncul dalam Why Fintech Careers Are Still Misunderstood in Malaysia — And What Candidates Discover Too Late, yang meneliti sisi sektor teknologi kewangan Malaysia yang kurang diketahui.
Adakah Dagangan Niaga Hadapan Halal? Tiada Riba, Gharar Berlebihan atau Spekulasi yang Menyerupai Judi?
Dagangan niaga hadapan tidak semestinya halal atau haram kerana ia menggunakan kontrak derivatif. Penilaiannya bergantung pada aset pendasar, struktur kontrak, tujuan transaksi, dan kehadiran riba, gharar berlebihan, atau spekulasi yang menyerupai judi.
Majlis Penasihat Syariah Suruhanjaya Sekuriti Malaysia telah menerima instrumen niaga hadapan tertentu di bawah syarat yang ditetapkan. Niaga hadapan minyak sawit mentah dianggap patuh Syariah apabila transaksinya kekal bebas daripada riba dan judi. Niaga hadapan saham tunggal juga boleh memenuhi syarat apabila saham pendasarnya patuh Syariah. Niaga hadapan indeks boleh patuh Syariah apabila semua konstituen indeks pendasar memenuhi keperluan Syariah. FKLI konvensional tidak memenuhi syarat itu kerana FBM KLCI merangkumi sekuriti yang patuh Syariah dan tidak patuh Syariah. Niaga hadapan kadar faedah konvensional pula menimbulkan isu riba yang berasingan.
Tujuan transaksi juga penting. Lindung nilai sebenar terhadap risiko komersial atau portfolio tidak sama dari segi ekonomi dengan dagangan spekulatif bersaiz besar yang dibuat tanpa analisis atau kawalan risiko. Resolusi Majlis Penasihat Syariah Suruhanjaya Sekuriti Malaysia menyediakan panduan khusus produk, tetapi ia tidak menjadikan setiap kontrak atau strategi dagangan dibenarkan. Penilaian dari sudut agama secara peribadi mungkin masih memerlukan nasihat daripada penasihat Syariah berkelayakan yang biasa dengan instrumen yang tepat.
Semakan Risiko Ringkas Sebelum Berdagang
Sebelum pedagang memutuskan untuk mula berdagang niaga hadapan, empat perkara wajar disemak buat kali terakhir:
- Kerugian yang dirancang datang daripada jarak stop dan nilai tick, bukan daripada margin sahaja.
- Bulan kontrak yang dipilih mempunyai kecairan yang boleh digunakan dan tidak menghampiri tarikh luput tanpa disedari.
- Instrumen dikenal pasti dengan jelas sebagai niaga hadapan, CFD, opsyen, forward, atau produk spot.
- Modal akaun bebas boleh menyerap pergerakan yang tidak memihak dan kemungkinan perubahan margin.
Adakah Dagangan Niaga Hadapan Sesuai untuk Setiap Pedagang?
Niaga hadapan boleh menyokong spekulasi, lindung nilai portfolio, dan pengurusan harga komersial. Ia juga membolehkan pendedahan yang besar dikawal dengan keperluan modal yang agak kecil. Gabungan itu tidak sesuai untuk setiap akaun.
Dagangan terkawal adalah berasaskan risiko yang ditakrifkan, mekanik kontrak yang jelas, dan kecairan yang cukup untuk membuka dan menutup posisi. Posisi yang diambil tanpa kawalan boleh menyerupai judi walaupun analisis awalnya munasabah. Niaga hadapan dan opsyen ialah alat. Hasilnya tetap bergantung pada jumlah modal yang didedahkan dan cara posisi diuruskan.
Akses carta hanyalah permulaan. Saiz kontrak, nilai tick, margin, tarikh luput, dan penyelesaian menentukan perkara yang boleh dilakukan oleh posisi terhadap akaun. Terokai pasaran yang disediakan melalui Versus Trade, baca spesifikasi instrumen yang lengkap, dan sahkan struktur produk sebelum melabur modal.
Sedia untuk bermula? Uji strategi anda tanpa risiko menggunakan akaun demo dagangan Versus Trade sebelum anda berdagang menggunakan modal sebenar.
- Apa Itu Kontrak Niaga Hadapan dan Apa yang Diwakilinya?
- Apa Itu Dagangan Niaga Hadapan?
- Bagaimana Margin dan Leverage Mengubah Risiko Niaga Hadapan
- Apakah Kontrak Komoditi yang Didagangkan di Pasaran Niaga Hadapan?
- Mengapa Syarikat dan Pedagang Menggunakan Niaga Hadapan?
- Niaga Hadapan lwn Derivatif Lain: Forward, Opsyen dan CFD
- Apa Maksud Nombor dalam Kontrak Niaga Hadapan?
- Apa yang Perlu Disemak oleh Pedagang Niaga Hadapan Baharu Sebelum Membuka Posisi?
- Adakah Dagangan Niaga Hadapan Sesuai untuk Setiap Pedagang?